Política
El BCRA admitió caída en la actividad y posible repunte de la inflación: el rol clave de los swap con China y EE.UU. para 2027
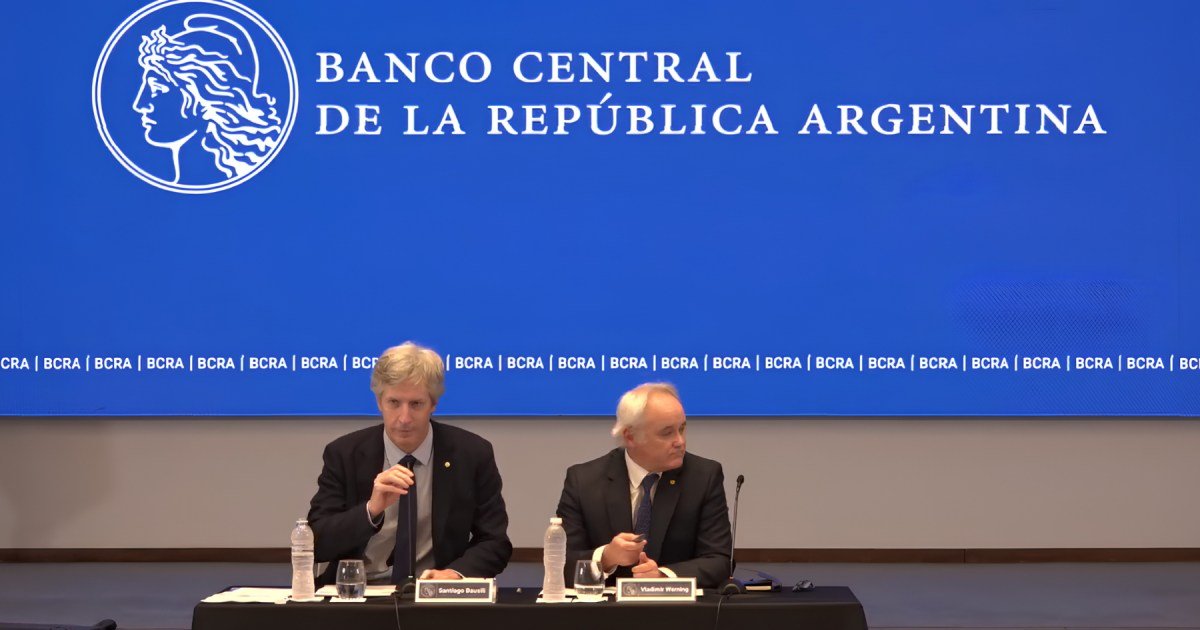
El Banco Central de la República Argentina (BCRA) publicó su Informe de Política Monetaria (IPOM) correspondiente al tercer trimestre del año, donde trazó un diagnóstico de la macroeconomía local marcado por el freno en la actividad y desafíos inflacionarios de corto plazo. En ese marco, el presidente de la entidad, Santiago Bausili, brindó una conferencia de prensa para dar definiciones clave sobre las herramientas financieras con las que cuenta el Gobierno para enfrentar eventuales tensiones cambiarias de cara a las elecciones presidenciales de 2027.
La disponibilidad de los swaps ante tensiones electorales
Frente a las dudas generadas en el programa financiero oficial tras la pausa en las colocaciones de deuda internacional, Bausili detalló el estado de los acuerdos de intercambio de divisas (swaps).
El funcionario confirmó que el tramo del swap con China por US$ 5.000 millones se encuentra activado y disponible para utilizarse en caso de necesidad. «Es una confirmación que tenemos del Banco Central de China, es como un permanente y nunca la desactivamos», explicó el titular del BCRA respecto a esta fuente de liquidez.
Por el contrario, aclaró que el entendimiento con Estados Unidos opera bajo otra dinámica: si bien existe un acuerdo vigente por US$ 20.000 millones, este no posee un tramo activado. Ante la consulta sobre posibles presiones cambiarias en la antesala electoral de 2027, Bausili descartó hacer pronósticos sobre corridas y remarcó que el foco de la entidad es «maximizar la cantidad de herramientas que tenemos disponibles» para reaccionar según la naturaleza del shock que enfrente el país.
Alerta por presiones inflacionarias
En su diagnóstico de precios, el BCRA reconoció a través del IPOM que la inflación podría enfrentar presiones transitoriamente alcistas durante el cuarto trimestre de 2026. El informe oficial vinculó este escenario a factores específicos como la estacionalidad en el precio de la carne vacuna y la aceleración de regulados, identificando como focos inmediatos a las tarifas de gas, los combustibles y la dinámica internacional del petróleo.
Luego de que el Índice de Precios al Consumidor (IPC) promediara una suba del 1,9% mensual entre julio y septiembre, la autoridad monetaria advirtió que el aumento en los surtidores registrado a fines de septiembre impactará de lleno en la inflación de octubre. A esto se suma el riesgo de que el precio internacional del petróleo genere presiones adicionales, dado que el costo de los combustibles se traslada a las cadenas de transporte y producción.
Para blindar la desinflación, Bausili consideró fundamental avanzar con la reforma de la carta orgánica del BCRA en el Congreso. Según el presidente de la entidad, esta modificación consolidaría institucionalmente la baja de precios al prohibir el financiamiento al sector público y limitar la distribución de utilidades, lo que «bajaría el riesgo de que futuros desequilibrios fiscales vuelvan a generar expansión monetaria».
Recesión técnica en el tercer trimestre y proyecciones de rebote
El diagnóstico sobre la actividad productiva aportó los datos más duros del informe. El PIB se contrajo un 0,6% sin estacionalidad en el segundo trimestre respecto al primero, una caída que interrumpió siete períodos consecutivos de crecimiento en los que se había acumulado un alza del 8,8%. Pese a esta contracción, el registro interanual arrojó un crecimiento del 2%, y el acumulado de los primeros ocho meses reflejó un avance del 1,2% respecto a igual periodo de 2025.
Las autoridades del Central señalaron múltiples causas para este freno. “El PIB se vio afectado por un entorno internacional menos favorable”, marcó el IPOM, y apuntó directamente al aumento de la inflación global, la desaceleración de los principales socios comerciales de Argentina y el endurecimiento de las condiciones de financiamiento externo.
En el plano local, el BCRA detalló que durante el tercer trimestre “siguió desacelerándose el ritmo de crecimiento acumulado en el año, sobre todo por factores transitorios”. A la normalización agropecuaria tras las cosechas récord de trigo, maíz y girasol, se sumaron obstáculos que “incidieron principalmente sobre los sectores cíclicos del PIB, entre ellos Industria, Construcción y Comercio”. El reporte enumeró interrupciones en el suministro de gas por red a establecimientos industriales ante la mayor demanda residencial por las bajas temperaturas, y mayores niveles de lluvias y nevadas en ciertas regiones del país. “Estos factores tuvieron una incidencia significativa en julio, mientras que el nivel de actividad se estabilizó en agosto”, dictaminó el organismo.
El análisis sectorial expuso realidades dispares. De acuerdo a los gráficos presentados, el Central constató que “los sectores orientados a la exportación continuaron registrando un crecimiento significativo”, mientras que áreas relevantes como la Construcción y el Comercio mostraron niveles similares o levemente menores a los de un año atrás.
El golpe más fuerte recayó sobre el sector manufacturero. “La Industria, en cambio, es el único sector privado con una caída interanual pronunciada, como resultado de un proceso de reconversión gradual”, admitió el BCRA. El organismo adjudicó esta dinámica a un cambio de modelo económico implementado a principios de 2024 «centrado en la búsqueda de eficiencia mediante la desregulación y la apertura comercial».
“En ese marco, la industria doméstica atraviesa un proceso de reconversión en el que las firmas y ramas con mayor dependencia de la protección comercial continúan registrando caídas significativas (-9,0% i.a. en agosto)”, puntualizó el IPOM en referencia a la producción de equipos de informática, textiles, electrodomésticos y calzado. Por el contrario, subrayó que “las ramas más competitivas y orientadas a exportar crecieron (3,2% i.a.) y alcanzaron niveles récord”, apalancadas por la molienda de oleaginosas, refinados del petróleo y productos farmacéuticos. Un tercer grupo vinculado a productos químicos e insumos intermedios logró revertir la tendencia contractiva de 2024 y 2025 para retomar el crecimiento con un 4,8% interanual.
Para el cierre del año, las autoridades monetarias exhibieron una postura optimista. El informe del Central concluyó que “las perspectivas para septiembre sugieren que la actividad económica de los sectores cíclicos habría comenzado a recuperarse”, lo cual “dejaría un arrastre positivo para el cuarto trimestre de 2026”.
“Para el cuarto trimestre se prevé una recuperación del PIB luego de la caída del tercer trimestre”, estipuló el organismo, e insistió en que “una vez que se normalice la actividad del agro y se disipen los factores transitorios que afectaron a la economía en julio, el PIB del cuarto trimestre registraría un aumento significativo”. “Más allá de la volatilidad de corto plazo de los indicadores mensuales de actividad, que podrían verse afectados por la excepcional reducción de días hábiles prevista para noviembre, el PIB crecería por segundo año consecutivo en 2026”, anticipó la entidad, siempre que no se agraven los conflictos geopolíticos ni se endurezcan las condiciones financieras internacionales.