Política
El oro del Banco Central y una polémica operación financiera

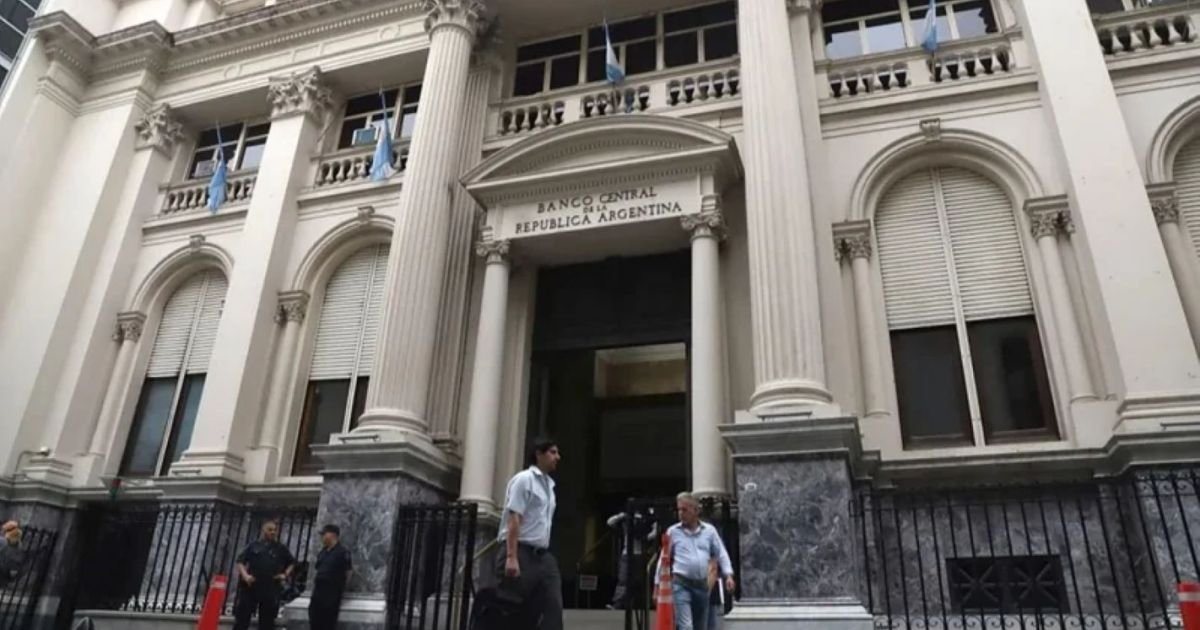
La semana pasada, las reservas de oro volvieron a ser noticia. El 8 de octubre, la Auditoría General de la Nación (AGN) reveló, en su informe sobre los estados contables del Banco Central (BCRA) de 2025, que la autoridad monetaria había perdido ese año más de US$ 1.000 millones en operaciones que utilizaron el metal precioso como subyacente.
La explicación oficial es que se trató de una cobertura – es decir, que se pagó un “seguro” – frente a las pérdidas que podría haber generado una caída del precio del oro. Como el precio subió el año pasado, se registró una pérdida. “Como toda operación de cobertura, estos instrumentos conllevan un costo”, dice el comunicado oficial del Central.
Sin embargo, varios analistas plantearon suspicacias. “Como mínimo, hubo una falla en la estrategia”, dijo a RÍO NEGRO el economista e inversor Christian Buteler. El oro del Central ya había protagonizado otro escándalo en julio de 2024 cuando, tras un pedido de informes del sindicato La Bancaria, se supo que la autoridad monetaria había enviado al exterior al menos 1.000 lingotes.
Si bien todavía persisten dudas sobre la operación de cobertura y la ubicación del oro, RÍO NEGRO habló con analistas y fuentes calificadas para intentar descifrar qué sucedió con el metal precioso.
La cobertura
En su informe de los estados contables del BCRA de 2025, publicado mediante la resolución 205/2026 el 8 de octubre, la AGN reveló que, con el fin de cobertura, la autoridad monetaria hizo “operaciones de derivados liquidables en dólares estadounidenses cuyo subyacente fue el oro” en las que perdió US$1.023 millones.
Según el BCRA, estas operaciones “forman parte de la política de cobertura” que el organismo “implementa sobre el 100% de su posición en oro” y que, de todos modos, “durante el ejercicio 2025, su posición en oro arrojó un resultado neto positivo de US$ 2.505 millones” derivado de la suba internacional del precio del metal.
“Dicha estrategia tiene como objetivo proteger las reservas internacionales frente a las pérdidas que podría ocasionar una caída significativa en el precio de uno de sus principales activos”, afirmó el BCRA.
Los especialistas dudan del tipo de operación y de los actores involucrados. La información oficial es muy escasa y no ayuda a esclarecer.
Según una fuente con conocimiento de este tipo de operaciones, que habló bajo condición de anonimato, para llegar a perder esa cantidad, el BCRA “tiene que haber persistido en la operación”. “No existen fichas de US$1.000 millones en oro”, afirmó la fuente. “Tienen que haber hecho un montón de operaciones más chicas para alcanzar una pérdida de ese valor”, agregó.
Para esta fuente, aunque el gobierno declaró haber realizado una “operación de cobertura”, la descripción de la transacción corresponde en realidad a operaciones de futuros. “Ha habido una apuesta a que el oro bajaba y no bajó y persistieron en esa apuesta hasta perder un montón de plata”, agregó.
Natalia Motyl, economista y profesora en la Universidad del Centro de Estudios Macroeconómicos de Argentina (UCEMA), afirmó que la operación fue lo que en finanzas se conoce como un “collar”: primero, el BCRA compró un seguro a la baja (put, opción de venta), que le otorgaba el derecho de vender el oro a un precio fijo predeterminado en caso de que la cotización internacional cayera.
Como el precio del oro comenzó a subir y para evitar pagar el costo total del primer seguro, el Central emitió un “call”: una opción de compra que otorgaba a la contraparte el derecho de comprarle el oro al BCRA a un precio fijo (por ejemplo, 100) aunque el valor de mercado hubiese subido a un nivel muy superior (por ejemplo, 150).
La suba
La onza de oro comenzó el 2025 en alrededor de US$ 2.700 y, el 31 de diciembre, valía US$ 4.300. Según Motyl, no hubo otros bancos centrales que hubieran apostado por la baja del oro en 2025.
“No hay registros de que en otras partes del mundo se hiciera lo que se hizo en la Argentina: fue apostar todas las fichas a un número que iba a perder, claramente”, explicó, y recordó que el año pasado, el presidente de Estados Unidos, Donald Trump, estaba “amenazando con guerras comerciales, con la guerra de Irán…”. “Había una turbulencia geopolítica fenomenal y en el medio, China estaba comprando oro a mansalva. Estaba claro que el precio iba a seguir en alza”, agregó Motyl.
El Central colocó un put como cobertura a la baja del oro, y un call para cubrir el costo. La onza subió de precio un 59% y se perdieron US$ 1.023 millones.
La fuente al tanto del funcionamiento del BCRA afirmó que, para este tipo de operaciones, siempre tiene que existir un informe técnico y que el organismo debería hacerlo público. “La mesa del BCRA es muy conservadora como todas las mesas de dinero de los bancos centrales: no les gusta tomar riesgos excesivos”, afirmó.
Para el economista Christian Buteler, “está claro que, a posteriori y viendo el resultado de la estrategia utilizada de cobertura, el dato fue malo”. Para Buteler, “el Banco Central suele tener poca transparencia en sus operaciones durante esta gestión: no tenemos todos los datos como para saber si hubo algo más, con qué precio se decidió entrar ni a qué precio decidieron salir. Sabemos simplemente que fue una operación de cobertura y que tuvo ese resultado, que no fue óptimo ni mucho menos”.
El monto perdido es considerable: el BCRA tiene aproximadamente 60 toneladas de oro físico, o sea, US$ 8.000 millones: es decir, se perdió el equivalente en dólares al 12,5% del total de las reservas del metal precioso.
La opacidad de la operación abre otra pregunta: ¿quién se benefició? Esa es la duda que planteó Motyl en un post en X el 10 de octubre, donde se preguntó a quién le vendió Caputo el call. “Acá hay un claro ganador de toda esta rueda especulativa. Acá hay alguien que se quedó con U$1.000 millones de la noche a la mañana. Dejen de tomarnos el pelo.” El ministro le respondió con un insulto y un emoji: “Pensar que este esperpento es profesora en la UCEMA…”.
Mi pregunta es a quien le vendió Luis Toto Caputo el CALL? Porque acá hay un claro ganador de toda esta rueda especulativa. Acá hay alguien que se quedó con U$1.000 millones de la noche a la mañana. Dejen de tomarnos el pelo.— Natalia Motyl (@naty_motyl) October 10, 2026
Para Motyl, podrían haber estado involucradas instituciones como el Banco de Pagos Internacionales de Suiza o un banco de inversión como el JPMorgan, de donde provienen varios funcionarios del gabinete económico.
@LaVonHayek @ucema_oficial Pensar que este esperpento es profesora en la UCEMA…
La universidad Anker pasa a ser un proyecto obligatorio post gobierno.— totocaputo (@LuisCaputoAR) October 12, 2026
“Acá el que compró el call fue a lo seguro: básicamente compró sabiendo que iba a hacerse de las ganancias en muy corto tiempo”, dijo Motyl. “Sabemos que estos mercados se pueden llegar a manejar con tráfico de influencias, con información inside”, agregó.
El antecedente
En julio de 2024, el sindicato La Bancaria hizo un pedido de informe en medio de rumores de envío de lingotes de oro del BCRA al exterior, supuestamente a Londres. En 2024, Caputo dijo que “tener oro en el BCRA es como si tuvieras un inmueble que no podés usar para nada” y dio a entender, sin brindar detalles, que estaban usándose en una operación financiera.
Para Motyl, “eso es una burrada conceptual económica fenomenal”. “Las reservas de oro del BCRA no son fichas de casino”, dijo, agregando que el banco central debe proveer estabilidad financiera y que “el oro está ahí para quedarse quietito, acumularlo y usarlo en caso de emergencia”.
12,5%La porción de las reservas en oro del BCRA a la que equivale la pérdida que se generó en la operación financiera que usó el metal precioso como subyacente.
En septiembre de este año, el presidente del BCRA, Santiago Bausili dio otra explicación: durante una exposición en el Senado, afirmó que los lingotes de oro trasladados al exterior fueron depositados en el Banco de Pagos Internacionales en Suiza. Bausili argumentó que la operación buscó canjear oro antiguo por lingotes de máxima pureza aprovechando una alta demanda internacional.
Más tarde el periodista Alejandro Bercovich publicó información sobre los vuelos con oro a Londres, y denunció que “el Banco Central argentino BORRÓ los registros aduaneros y los hizo desaparecer de bases de datos como Softrade”. Sin embargo, afirmó que los rastros de la importación inglesa seguían presentes.
#LaRutaDelOro Cuando el gremio bancario lo denunció y en #LaLeyDeLaSelva publicamos todos esos vuelos con oro a Londres, el Banco Central argentino BORRÓ los registros aduaneros y los hizo desaparecer de bases de datos como Softrade. Pero no pudo borrar la importación inglesa. ¡Aca tá! — Alejandro Bercovich (@aleberco) October 13, 2026
Una fuente con conocimiento del asunto dijo que los lingotes están físicamente en Londres, pero en bóvedas que pertenecen al Banco de Pagos Internacionales de Suiza.
Para Motyl, tener el oro en el exterior implica que pueda ser utilizado como colateral para garantizar la deuda externa de la Argentina. “Puede ser que la Argentina tenga algún tipo de conflicto, por ejemplo, con Inglaterra, y que el oro se embargue. Si las reservas están acá, no las pueden tocar. Realmente, ¿tenemos ese oro o tenemos estas reservas que puedan llegar a cubrir una corrida contra el peso? Hoy está en duda”, concluyó.