Actualidad
El riesgo país vuela y sube a 710 puntos básicos: qué está pasando

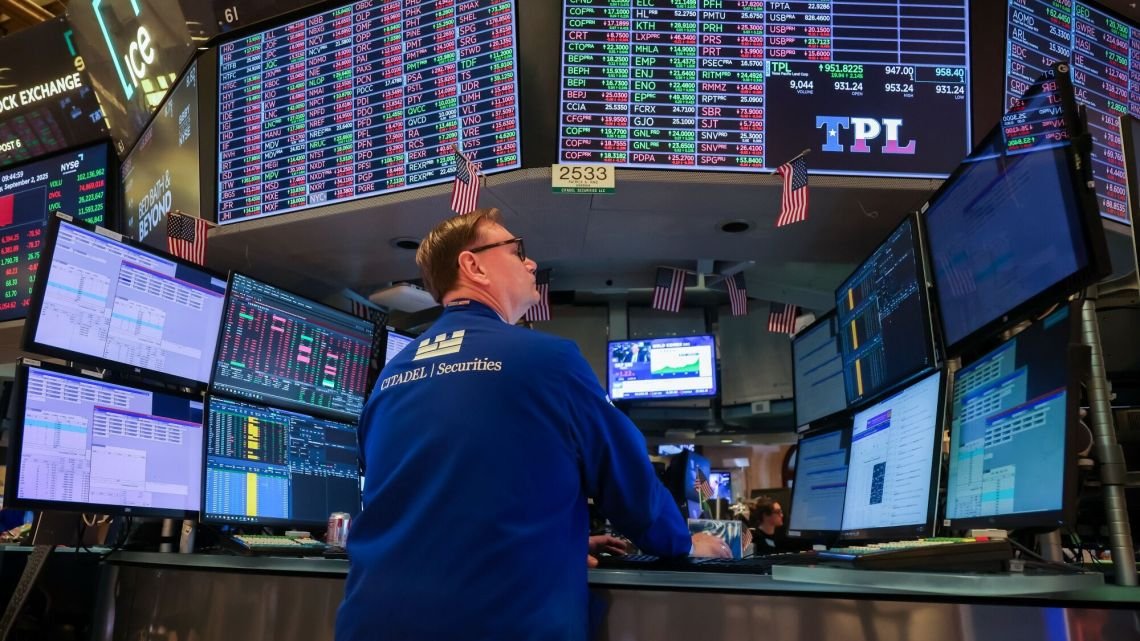
El riesgo país volvió a dispararse este martes y superó la barrera de los 700 puntos básicos, en medio de una nueva caída de los bonos soberanos argentinos durante las primeras operaciones en Wall Street. El indicador elaborado por JP Morgan trepaba, pasadas las 10 de la mañana, hasta los 710 puntos, en una señal del creciente deterioro de la confianza de los inversores.
Los bonos soberanos argentinos profundizan este martes su tendencia bajista, con una caída promedio del 1,5% entre los títulos Globales que cotizan bajo legislación extranjera en Wall Street. La presión vendedora acumula un retroceso cercano al 6% en el último mes para los bonos denominados en dólares (hard dollar). El deterioro es todavía más pronunciado en los títulos de mayor plazo, que registran pérdidas superiores al 7% en ese período.
El petróleo se dispara más de 5% por la guerra en Medio Oriente y supera los US$110 por barril
La suba del riesgo país, en tanto, profundiza una tendencia que comenzó en julio y que se aceleró durante las últimas semanas, acompañada por una mayor presión vendedora sobre los títulos de deuda argentina. El riesgo país mide el rendimiento adicional que exigen los inversores para mantener bonos argentinos frente a los títulos del Tesoro estadounidense, considerados la referencia internacional de menor riesgo.
Con este nuevo salto, el indicador alcanza su nivel más alto de 2026 y vuelve a valores que no se registraban desde antes de las elecciones legislativas de octubre de 2025. En la previa de aquellos comicios había superado los 1.000 puntos básicos, pero la victoria del oficialismo provocó una fuerte recuperación de los bonos y una caída abrupta del riesgo país. Casi un año después, parte de aquella mejora comenzó a revertirse.
Para el economista Leo Anzalone, el dato relevante no es el nivel en sí, sino lo que está descontando el mercado: “No es un problema de solvencia en pesos, sino de acceso a dólares para los vencimientos de 2027. El superávit fiscal se mantiene y el BCRA sigue comprando reservas, pero el Tesoro enfrenta pagos superiores a US$ 21.000 millones el año próximo sin una fuente de financiamiento definida, y esa incertidumbre es la que presiona la prima de riesgo”, explicó a PERFIL
De todos modos, el director del CEPEC señaló que tal vez lo más importante hoy en día, es el contexto internacional. “La tasa del Tesoro estadounidense a 10 años, que una semana antes rondaba el 5,24%, se mantiene en la zona de 5,09%-5,15%, y el mercado descuenta que la Reserva Federal podría volver a subir tasas en diciembre, aunque probablemente no en octubre. En ese contexto, los activos emergentes con mayor beta amplifican el movimiento: cuando la tasa libre de riesgo sube, Argentina paga una prima adicional porque el mercado global se vuelve más exigente con los activos de mayor riesgo. Ese componente externo explica una porción relevante de la suba, aunque no toda”, agregó.
En ese sentido, explicó que “entre el 9 y el 16 de octubre, la tasa del Treasury a 10 años bajó de 5,24% a 5,09%, un alivio externo que debería haber favorecido a la deuda emergente, pero el riesgo país argentino subió en cada una de esas ruedas, de 589 a 648 puntos, y siguió escalando hasta superar los 700. Ese desacople confirma que el mercado está aislando el problema argentino: el componente externo explica solo una parte del deterioro, y el resto responde a la incertidumbre sobre el financiamiento en dólares para los vencimientos de 2027 y al adelantamiento del calendario electoral. La contracara es que los bonos largos ya rinden por encima del 12% en dólares”, completó.
En desarollo…