Ultimas Noticias
Inocencia Fiscal II: los cambios que regirán para los contribuyentes
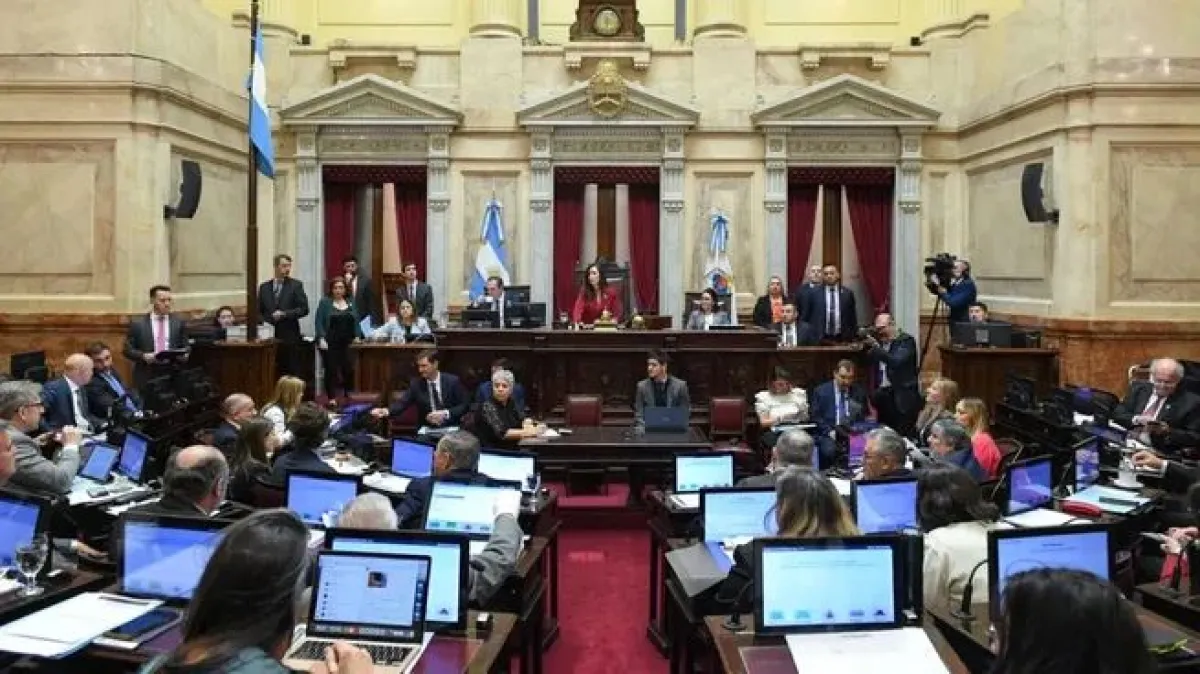
El Senado convirtió en ley Inocencia Fiscal II con 44 votos a favor y 23 en contra. La norma modifica Ganancias y los controles de ARCA.
El Senado convirtió en ley este jueves 17 de septiembre la Inocencia Fiscal II, una reforma impulsada por el Gobierno de Javier Milei que modifica el Régimen Simplificado de Ganancias y establece nuevos criterios para los controles de la Agencia de Recaudación y Control Aduanero (ARCA).
La iniciativa obtuvo 44 votos a favor y 23 en contra y fue aprobada sin modificaciones respecto del texto que había llegado desde Diputados. El oficialismo contó con el respaldo de bloques aliados y provinciales, mientras que el peronismo votó en contra y cuestionó el esquema por considerar que puede favorecer la incorporación de fondos no declarados al circuito formal.
Durante el debate, el oficialismo presentó la reforma como una herramienta para simplificar el cumplimiento tributario y dar mayor previsibilidad a quienes adhieran al régimen. El Gobierno también sostiene que busca generar condiciones para que los ahorros que permanecen fuera del sistema formal puedan ingresar a la economía.
Qué cambia en el Régimen Simplificado de Ganancias
Uno de los cambios principales está relacionado con el Régimen Simplificado de Ganancias (RSG).
Hasta ahora, quedaban excluidos del régimen quienes hubieran registrado ingresos superiores a $1.000 millones o un patrimonio superior a $10.000 millones en alguno de los tres años anteriores. La nueva ley elimina esos límites y amplía el universo de contribuyentes que pueden acceder al régimen.
El sistema apunta a simplificar la declaración del Impuesto a las Ganancias y reducir el alcance de determinadas verificaciones patrimoniales para quienes opten por esta modalidad.
Sin embargo, la norma mantiene restricciones para funcionarios públicos y otras personas alcanzadas por categorías especiales. Quienes hayan ejercido determinados cargos de alta responsabilidad durante los últimos cinco años podrán utilizar el sistema para presentar su declaración y pagar el impuesto, pero no accederán a las protecciones tributarias previstas para el resto de los adherentes.
El nuevo límite para las discrepancias de ARCA
La reforma también modifica la forma en que ARCA puede considerar que existe una “discrepancia significativa” entre lo declarado por un contribuyente y la información disponible para el organismo.
Se mantiene como referencia una diferencia del 15% sobre el impuesto determinado, pero se incorpora un límite monetario: una diferencia de hasta $5 millones no será considerada significativa por esa causal, aunque supere el porcentaje establecido. El nuevo mecanismo toma como referencia el 5% del umbral previsto para la evasión simple en el Régimen Penal Tributario.
Además, la ley incorpora una instancia de subsanación. Cuando ARCA efectúe una liquidación administrativa o una determinación de oficio, el contribuyente tendrá 15 días hábiles para presentar una declaración rectificativa y cancelar o regularizar el saldo correspondiente sin que esa rectificación configure automáticamente una discrepancia significativa.
La norma también establece que la carga de la prueba corresponde a ARCA, que deberá fundamentar sus impugnaciones en información declarada por el contribuyente, registros del organismo o datos aportados por terceros.
Qué pasa con los dólares que están fuera del sistema
Otro de los objetivos del nuevo régimen es incentivar la incorporación al circuito formal de ahorros que actualmente no están declarados o permanecen fuera del sistema financiero.
La ley establece una ventana temporal hasta el 31 de diciembre de 2027 durante la cual ARCA tendrá restringido el uso de determinadas presunciones para cuestionar operaciones de los contribuyentes adheridos, entre ellas la vinculada con depósitos bancarios. También limita el uso aislado de otras presunciones patrimoniales.
El Gobierno sostiene que el objetivo es dar mayor seguridad jurídica a quienes decidan utilizar esos fondos dentro del circuito formal. Desde el peronismo, en cambio, se cuestionó la iniciativa y se la vinculó políticamente con un nuevo esquema de blanqueo. Esa caracterización corresponde a la oposición y no implica que la norma establezca jurídicamente una amnistía general para activos no declarados.
Las restricciones para funcionarios públicos
Durante el tratamiento parlamentario también hubo cuestionamientos por el alcance de las exclusiones para funcionarios y personas políticamente expuestas.
El texto finalmente aprobado mantiene fuera de las principales protecciones del régimen a determinados funcionarios que hayan ocupado cargos de alta responsabilidad durante los últimos cinco años. La discusión incluyó además un planteo opositor para extender esas restricciones a familiares de funcionarios, pero esa modificación no fue incorporada y el proyecto se votó sin cambios.
La norma aprobada modifica así el régimen de Inocencia Fiscal vigente desde comienzos de 2026 y constituye una segunda etapa de la reforma impulsada por el Gobierno. La primera versión, establecida mediante la Ley 27.799, había creado el Régimen Simplificado de Ganancias y cambiado algunos parámetros de fiscalización.
También se aprobó el traspaso de la Justicia de menores a CABA
En la misma sesión, el Senado aprobó los acuerdos entre la Nación y la Ciudad de Buenos Aires para transferir competencias vinculadas con la Justicia Penal y Correccional de menores.
La votación fue de 44 votos a favor, 21 en contra y ninguna abstención, y el acuerdo debe avanzar en su implementación según los términos establecidos entre ambas jurisdicciones.
El convenio contempla el traspaso a la Ciudad de la investigación y el juzgamiento de delitos no federales cometidos por adolescentes desde los 14 años y hasta el momento en que cumplen 18, incluso cuando sean mayores al momento del juicio.
También alcanza determinados casos de adultos imputados junto con menores por los mismos hechos o por hechos conexos. Para los menores de 14 años se prevén intervenciones judiciales de carácter protectorio.
Con la sanción de Inocencia Fiscal II, el nuevo régimen tributario quedó convertido en ley y comenzará a aplicarse de acuerdo con los plazos y condiciones establecidos en su reglamentación.